Domain zutrittsysteme.de kaufen?
Wir ziehen mit dem Projekt
zutrittsysteme.de um.
Sind Sie am Kauf der Domain
zutrittsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zutrittsysteme.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
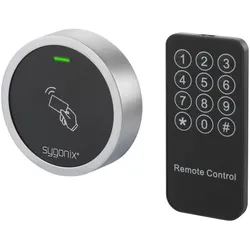
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Zugangskontrolle ASC2204B-S, Netzwerkkamera ZubehörDie Zugangskontrolle ASC2204B-S von Dahua ist ein fortschrittliches Zubehör für Netzwerkkameras, das eine effiziente und sichere Verwaltung von Zutrittskontrollen ermöglicht. Mit der Fähigkeit, bis zu vier Türen zu steuern, bietet dieses Gerät eine flexible Lösung für verschiedene Anwendungen, sei es in gewerblichen oder privaten Umgebungen. Die ASC2204B-S ist für den Betrieb unter extremen Temperaturen von -30 bis 60 °C ausgelegt, was sie ideal für den Einsatz in unterschiedlichen klimatischen Bedingungen macht. Die Unterstützung von bis zu 100.000 Benutzern und mehreren Wiegand-Lesern sorgt für eine hohe Benutzerfreundlichkeit und Anpassungsfähigkeit. Darüber hinaus ermöglicht die integrierte Alarmfunktion eine proaktive Sicherheitsüberwachung, während die verschiedenen Netzwerkprotokolle eine nahtlose Integration in bestehende Systeme gewährleisten. - Maximale Anzahl der Türen: 4 - Unterstützt bis zu 100.000 Benutzer - Betriebstemperatur: -30 bis 60 °C - Aktiver Fälschungsalarm für erhöhte Sicherheit - Unterstützte Netzwerkprotokolle: TCP, UDP, IPv4.186,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
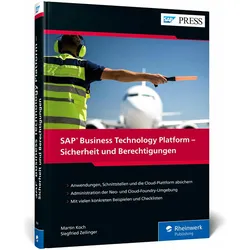
SAP Business Technology Platform – Sicherheit und Berechtigungen, Fachbücher von Martin KochSAP in der Cloud? Aber sicher! Dieses Buch führt Sie in die Sicherheitsmechanismen der SAP Business Technology Platform (vormals SAP Cloud Platform) ein. Sie lernen, Benutzer und Berechtigungen für Ihre Szenarien einzurichten, sichere Verbindungen zu Cloud- und On-Premise-Systemen zu konfigurieren und mit den Administrationstools der Plattform zu arbeiten. Die Sicherheitsfunktionen sowohl der Neo- als auch der Cloud-Foundry-Umgebung werden umfassend vorgestellt. Aus dem Inhalt: Accounts und Spaces Sichere Kommunikation Identity Provider SAP Cloud Identity Services Benutzer, Rollen und Berechtigungen Cloud Connector APIs absichern Administration per Kommandozeile Checklisten und Praxisbeispiele.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
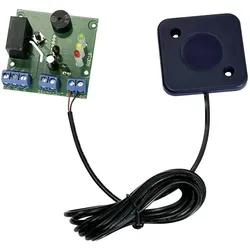
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Dahua Zugangskontrolle ASC2204B-S, Netzwerkkamera ZubehörDie Zugangskontrolle ASC2204B-S von Dahua ist ein fortschrittliches Zubehör für Netzwerkkameras, das eine effiziente und sichere Verwaltung von Zutrittskontrollen ermöglicht. Mit der Fähigkeit, bis zu vier Türen zu steuern, bietet dieses Gerät eine flexible Lösung für verschiedene Anwendungen, sei es in gewerblichen oder privaten Umgebungen. Die ASC2204B-S ist für den Betrieb unter extremen Temperaturen von -30 bis 60 °C ausgelegt, was sie ideal für den Einsatz in unterschiedlichen klimatischen Bedingungen macht. Die Unterstützung von bis zu 100.000 Benutzern und mehreren Wiegand-Lesern sorgt für eine hohe Benutzerfreundlichkeit und Anpassungsfähigkeit. Darüber hinaus ermöglicht die integrierte Alarmfunktion eine proaktive Sicherheitsüberwachung, während die verschiedenen Netzwerkprotokolle eine nahtlose Integration in bestehende Systeme gewährleisten. - Maximale Anzahl der Türen: 4 - Unterstützt bis zu 100.000 Benutzer - Betriebstemperatur: -30 bis 60 °C - Aktiver Fälschungsalarm für erhöhte Sicherheit - Unterstützte Netzwerkprotokolle: TCP, UDP, IPv4.186,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Authentifizierung der Vergangenheit, Sachbücher von Susanne Luther"Die Authentifizierung der Vergangenheit" von Susanne Luther bietet eine tiefgehende literarische Analyse des Johannesevangeliums. In diesem Werk wird untersucht, wie historische Ereignisse durch literarische Strategien dargestellt werden, die sowohl die Authentizität der Erzählungen konstruieren als auch in Frage stellen. Luther zeigt auf, wie Leserinnen und Leser dazu angeregt werden, die Erzählungen über Jesus als reale geschichtliche Ereignisse zu interpretieren, während gleichzeitig die göttliche Natur Jesu als Christus erkennbar wird. Diese duale Perspektive eröffnet neue Einsichten in die christologische Bedeutung des Johannesevangeliums und dessen Einfluss auf die Wahrnehmung von Geschichte und Glauben. Die Autorin verbindet historiographische und biographische Elemente, um ein umfassendes Bild der johanneischen Geschichtsdarstellung zu zeichnen.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.